

 Facebook
 Вход

 116


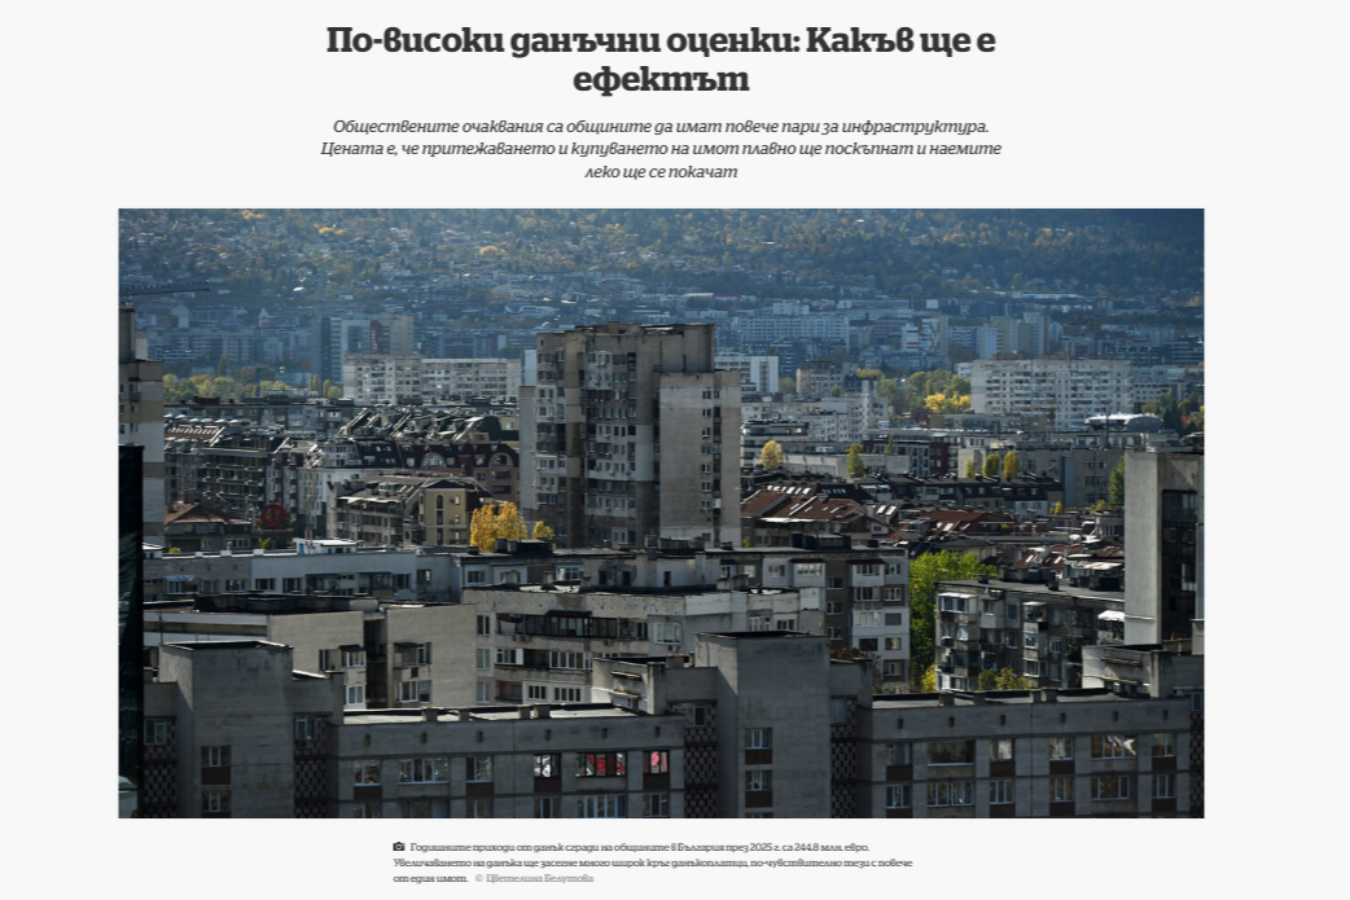
Поетапното осъвременяване на данъчните оценки на недвижимите имоти може да увеличи собствените приходи на общините, но поставя и въпроса за отражението върху данъчната тежест за гражданите и бизнеса. Предложените от правителството промени в Закона за местните данъци и такси предвиждат актуализацията да се извърши в рамките на три години, като конкретният ефект ще зависи и от решенията на общинските съвети.
Темата е разгледана в публикация на в. „Капитал“, посветена на очакваните последици от промените за имотния пазар, гражданите и местните бюджети. Сред коментиращите са изпълнителният директор на НСОРБ Силвия Георгиева, както и кметът на община Поморие Иван Алексиев.
„Оценяваме положително предложените промени в частта за Закона за местните данъци и такси. И смятаме, че е разумно увеличението да стане в рамките на три години с оглед по-плавното поемане на данъчната тежест от гражданите“, коментира Силвия Георгиева пред изданието.
Предложението предвижда базисните стойности за определяне на данъчните оценки да бъдат увеличени общо със 100% до 2029 г. – с 30% през 2027 г. и с по 35% през 2028 и 2029 г. Промените все още са на етап законодателно обсъждане.
Необходимостта от актуализация се коментира от години. Действащият модел за определяне на данъчните оценки е разработен през 1997 г., а последните корекции са правени в периода 2007–2009 г. Междувременно пазарните цени на недвижимите имоти са нараснали значително, което е довело до сериозно разминаване между пазарната стойност и данъчната оценка на собствеността.
Според данните, цитирани от „Капитал“, пазарните цени на имотите са нараснали със 157% през последните две десетилетия, като при определени категории имоти разликата между пазарната цена и данъчната оценка достига няколко пъти.
За общините един от съществените въпроси е как предложената промяна ще се отрази върху собствените им приходи и възможностите за финансиране на местните дейности.
Данъкът върху недвижимите имоти е сред основните местни данъци, чиито приходи постъпват изцяло в общинските бюджети. Въпреки че постъпленията от него нарастват през последните години, относителното му значение намалява.
През 2018 г. приходите от данък върху недвижимите имоти са били 169 млн. евро, а през 2025 г. достигат 244,8 млн. евро. За същия период обаче делът им в общите приходи на общините намалява от 14,1% на 11,5%.
Данъкът върху недвижимите имоти вече е на трето място сред източниците на местни данъчни приходи, след данъка при възмездно придобиване на имущество и данъка върху превозните средства.
Силвия Георгиева изразява очакване, че в рамките на тригодишния период данъкът върху недвижимите имоти може отново да се утвърди като водещ източник на собствени приходи за общините. В редица развити държави именно имущественото облагане има съществена роля във финансирането на местното самоуправление.
Темата за връзката между местните приходи и качеството на публичната среда коментира и кметът на Поморие Иван Алексиев. В публикацията е цитирана негова позиция пред БНР, според която допълнителните приходи от имотните данъци ще се върнат при гражданите под формата на инвестиции в улици, инфраструктура и подобряване на жилищната среда.
В същото време предложените промени поставят въпроса за баланса между необходимостта от по-устойчиви местни финанси и възможностите на домакинствата и бизнеса да поемат допълнителна данъчна тежест.
Определянето на конкретните размери на местните данъци остава в правомощията на общинските съвети, които могат да определят ставките в установените от закона граници. За данъка върху недвижимите имоти те са между 0,1 и 4,5 промила от данъчната оценка.
Това означава, че отражението на актуализацията върху данъчните задължения няма да бъде еднакво във всички общини, а ще зависи както от новите оценки, така и от прилаганите на местно ниво ставки.
Отделен важен въпрос е отражението върху такса битови отпадъци. Предложените промени предвиждат за целите на определянето ѝ да продължат да се използват данъчните оценки от 2026 г. Така актуализацията няма да води автоматично до пропорционално увеличение на таксата.
В публикацията се разглеждат и препоръките на международните финансови институции за увеличаване на дела на имуществените данъци в България. По данни на Евростат през 2024 г. приходите от тях представляват 2,1% от общите данъчни приходи в страната при средно 4,5% за Европейския съюз. Като дял от БВП те са 0,6% при средно 1,8% за ЕС.
За НСОРБ дискусията за данъчните оценки е част от по-широкия разговор за финансовата децентрализация, собствените приходи на общините и необходимостта от предвидим ресурс за предоставянето на местни услуги.
Предстоящото обсъждане на законодателните промени следва да отчете както необходимостта от осъвременяване на данъчната основа, така и отражението върху гражданите и бизнеса, различията между общините и ролята на местното самоуправление при определянето на данъчната политика.
Източник: в. „Капитал“, „По-високи данъчни оценки: Какъв ще е ефектът“, Боряна Генчева, 2 октомври 2026 г.
png.png "Фонд Флаг")


png.png "КАМПАНИИ ПРОЕКТ УСПЕХ")


